Штабелер самоходный: код ОКОФ, ОКПД 2 и амортизационная группа

Филимонов Иван
Эксперт IQLIFT · 16 ноября 2026 г.
Как классифицировать самоходный электроштабелер в учёте: чем различаются ОКОФ и ОКПД 2, как определить амортизационную группу, какие документы оформить при постановке на учёт как основного средства. Без выдуманных кодов, с алгоритмом.
Самоходный электроштабелер в учёте обычно оформляют как основное средство: он служит дольше года и стоит заметно дороже лимита, который организации устанавливают для основных средств. Код ОКОФ и амортизационную группу определяют по Общероссийскому классификатору основных фондов и Классификации основных средств, а код ОКПД 2 нужен для закупки и документов поставщика. Конкретные цифры мы здесь намеренно не называем: они зависят от действующей редакции классификаторов и от того, как описана машина. Ниже порядок, по которому код определяет бухгалтер.
ОКОФ и ОКПД 2: что для чего
| Классификатор | Вопрос, на который отвечает | Где применяется |
|---|---|---|
| ОКОФ | В какую группу основных фондов попадает объект | Учёт основных средств, определение амортизационной группы |
| ОКПД 2 | Какая это продукция | Закупки по 44-ФЗ и 223-ФЗ, документы поставщика, статистика |
Электроштабелер — это одновременно «продукция» (ОКПД 2 при покупке) и «основное средство» (ОКОФ при учёте). Поэтому для одной и той же машины в разных документах стоят коды из разных справочников. Подставлять один вместо другого нельзя.
Как определить ОКОФ для электроштабелера
Код определяют по описанию объекта, а не по названию модели. Порядок такой:
- Уточните назначение и тип машины. Самоходный электрический штабелер — подъёмно-транспортное оборудование для складской работы. В карточке указаны тип (поводковый, с площадкой, с кабиной, с противовесом, с выдвижной мачтой), грузоподъёмность, высота подъёма и тип батареи.
- Найдите подходящую группу в ОКОФ. Ищите раздел подъёмно-транспортного оборудования и погрузчиков. Сравнивайте формулировки: штабелер, погрузчик, тележка самоходная.
- Сверьтесь с Классификацией основных средств. В ней каждой группе ОКОФ сопоставлена амортизационная группа, от которой зависит диапазон срока полезного использования.
- Сверьтесь с паспортом и рекомендациями изготовителя. Срок полезного использования организация устанавливает самостоятельно в рамках диапазона, но паспорт и ресурс машины учитываются при его выборе.
Номер группы и код вы найдёте в самом классификаторе. Мы не указываем их в статье: классификаторы обновляются, а ошибочный код в документах приводит к претензиям при проверке.
Постановка на учёт как основного средства
Самоходный штабелер принимают к учёту как основное средство, если он удовлетворяет условиям из ФСБУ 6/2020 «Основные средства» и налогового законодательства: используется в деятельности организации, срок использования более 12 месяцев, организация получает от него выгоду, а стоимость превышает установленный лимит. Лимит для бухгалтерского учёта организация устанавливает в учётной политике, для налогового учёта действует свой порог. Цены самоходных штабелеров в каталоге начинаются от 215 388 ₽ за QDA12EL03 (на момент подготовки статьи), поэтому такие машины, как правило, оформляются как основные средства.
Типовые документы:
- Счёт, договор или спецификация и накладная (УПД) от поставщика с указанием модели, количества и цены;
- Акт приёма-передачи основных средств (унифицированная форма ОС-1 или собственная форма по учётной политике);
- Инвентарная карточка основного средства (ОС-6) с присвоенным инвентарным номером;
- Приказ о вводе в эксплуатацию и назначении ответственных;
- Паспорт и руководство по эксплуатации изготовителя, которые хранятся у ответственного лица.
Ввод в эксплуатацию складской техники оформляется отдельной услугой: ввод техники в эксплуатацию включает осмотр, проверку и инструктаж. О том, как проходит техническое освидетельствование, смотрите на странице технического освидетельствования.
Амортизационная группа и срок полезного использования
Классификация основных средств делит объекты на десять амортизационных групп по срокам полезного использования. Группа определяется кодом ОКОФ. Для налогового учёта срок выбирают в диапазоне группы, для бухгалтерского — исходя из ожидаемого срока использования и условий эксплуатации. Для одного и того же штабелера они могут отличаться.
На срок влияют:
- интенсивность работы (число смен, масса грузов);
- условия: температура, влажность, чистота пола;
- регламент ТО и качество обслуживания;
- состояние батареи: её замена учитывается отдельно, если в учёте выделен компонент.
Основными расходами на содержание штабелера станут обслуживание и замена батареи, поэтому уточните у бухгалтера, как учитывать батарею: в составе машины или отдельным объектом.
Частые вопросы бухгалтерии
Зарядное устройство и батарея: отдельный объект или часть штабелера? Если они поставляются в комплекте и используются только с этой машиной, обычно их учитывают в составе объекта. Но если батарея существенна по стоимости и срок её службы заметно отличается от срока службы машины, ФСБУ 6/2020 допускает выделять её как отдельный компонент. Решение закрепляется в учётной политике.
Как учесть ремонт и замену батареи? Текущий ремонт и обслуживание списываются в расходы, а замена существенного компонента может увеличить стоимость объекта или учитываться отдельно. Порядок определяется учётной политикой и характером работ.
Нужно ли отдельно учитывать вилы и принадлежности? Если они входят в комплект и не имеют самостоятельной ценности, учитываются вместе с машиной. Съёмное навесное оборудование, которое можно использовать отдельно, обычно оформляют отдельным объектом.
Как быть с моделями под заказ? Покупка оформляется так же, но к документам добавляется спецификация с точной комплектацией: высотой мачты, батареей, длиной вил. Эти данные нужны и при вводе в эксплуатацию, и при сверке с паспортом.
Описание штабелера в закупке
В тексте закупки укажите измеримые характеристики из карточки: тип машины, грузоподъёмность, высоту подъёма, остаточную грузоподъёмность на максимальной высоте, длину вил, напряжение и ёмкость батареи, тип батареи, гарантию. Для примера: «Штабелер электрический самоходный ES-15-15 ES, грузоподъёмность 1500 кг, высота подъёма 3,6 м, остаточная грузоподъёмность 1050 кг, батарея 24 В / 125 Ач, тип поводковый, гарантия 12 месяцев». Не добавляйте требований, которых нет у модели, и не ограничивайте описание единственным производителем без оснований: если закупка идёт по 44-ФЗ, проверьте КТРУ.
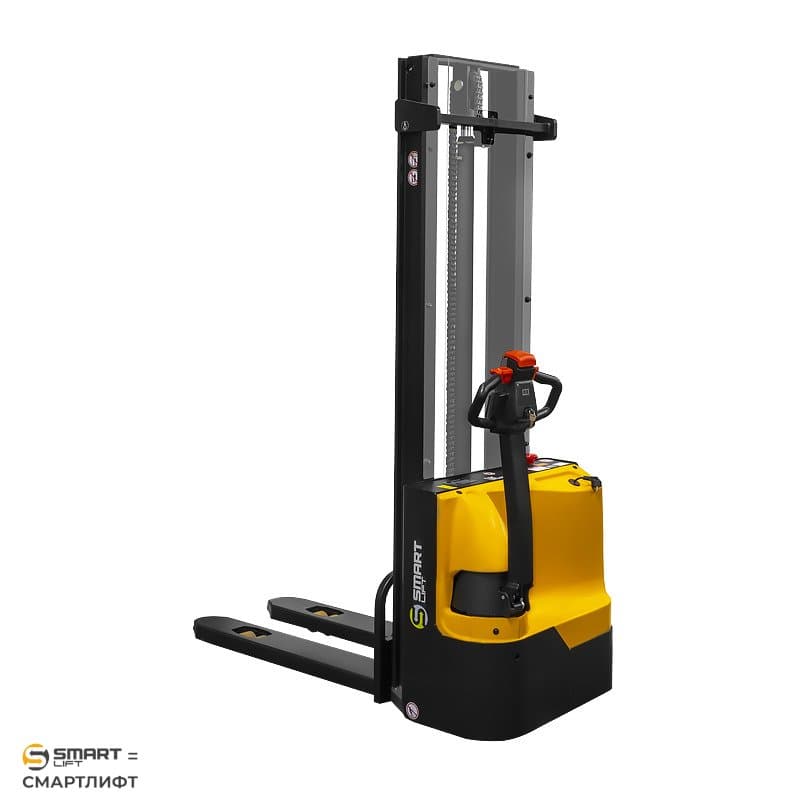
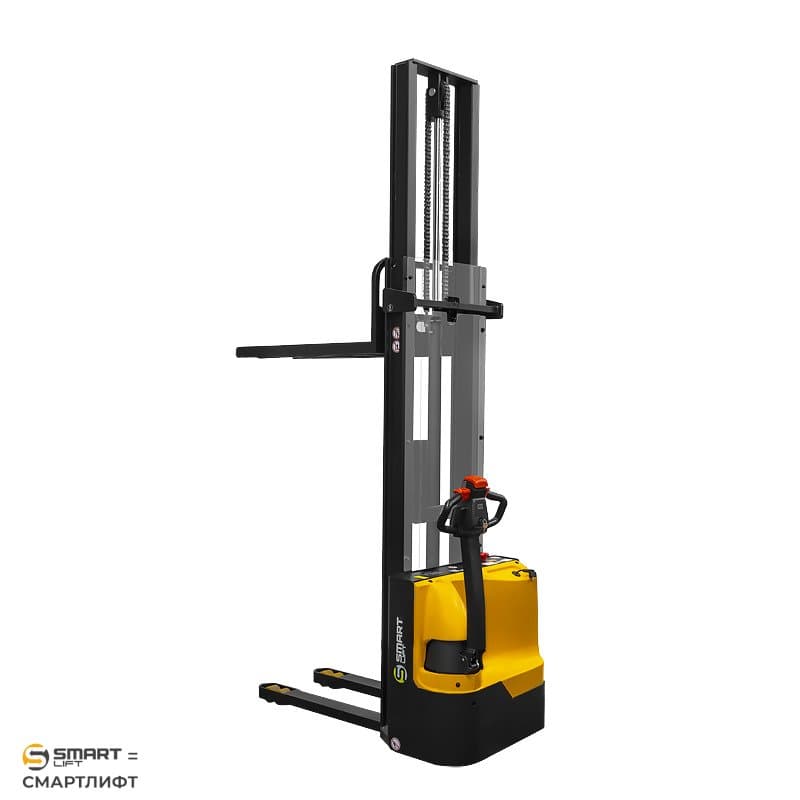
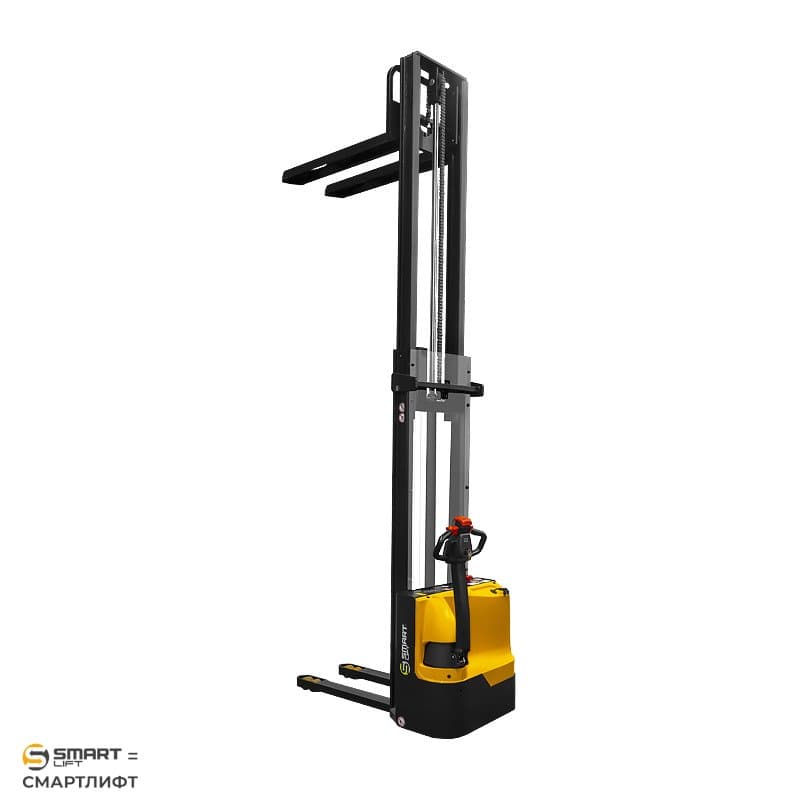
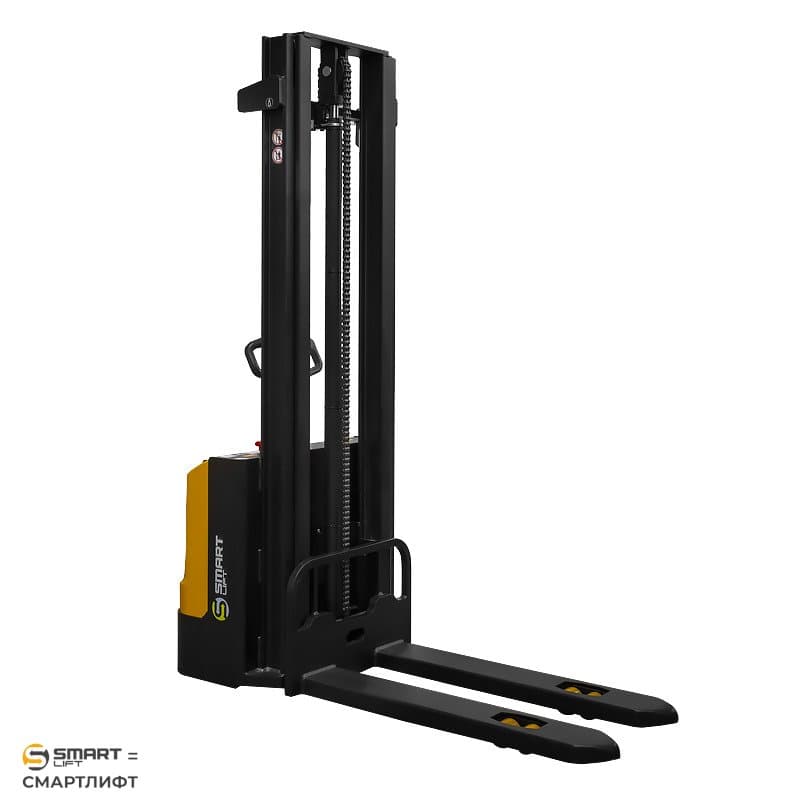
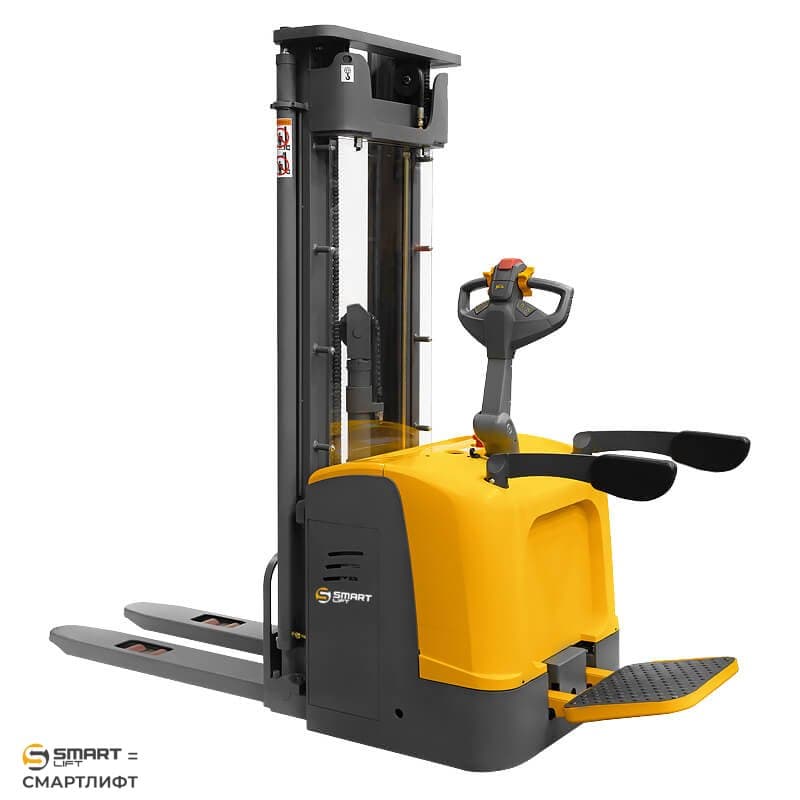
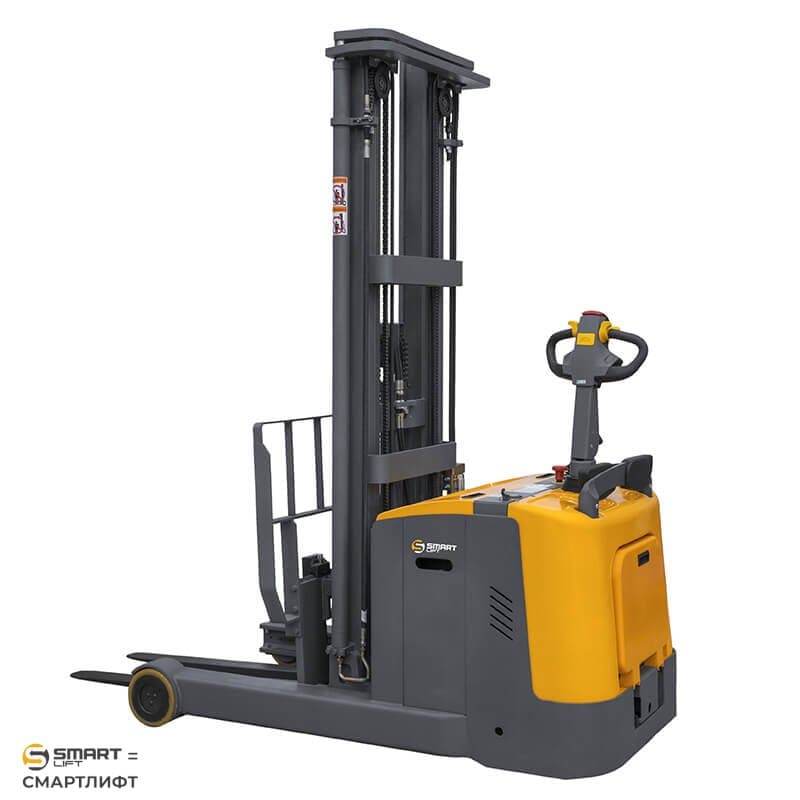
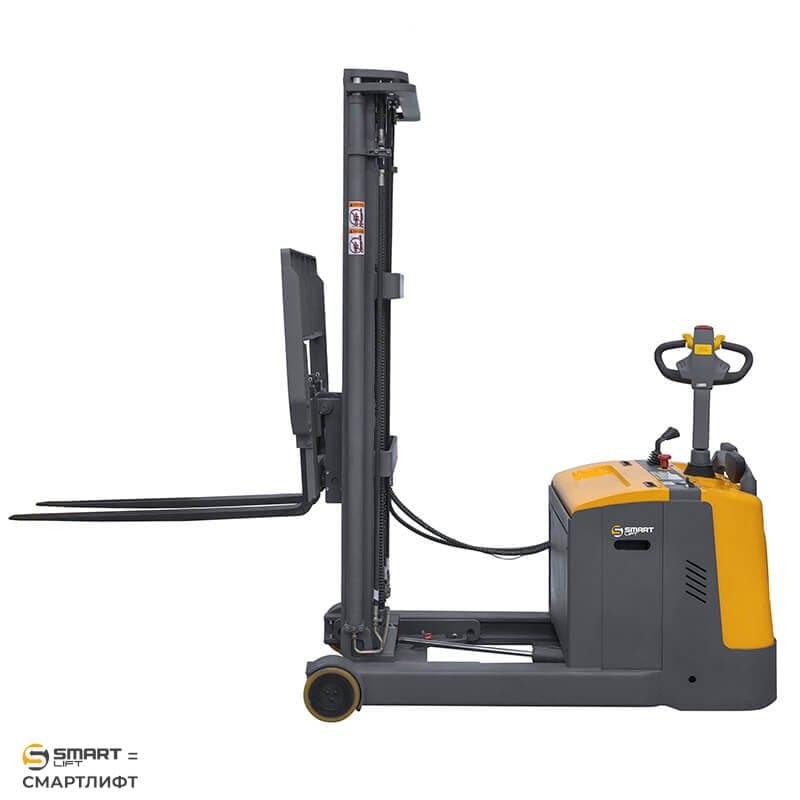
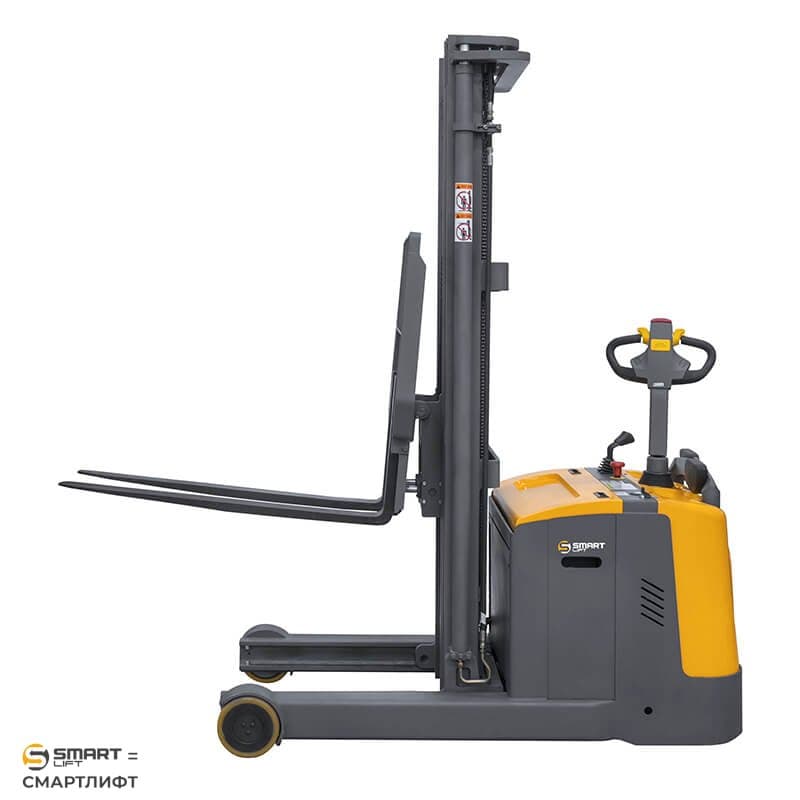
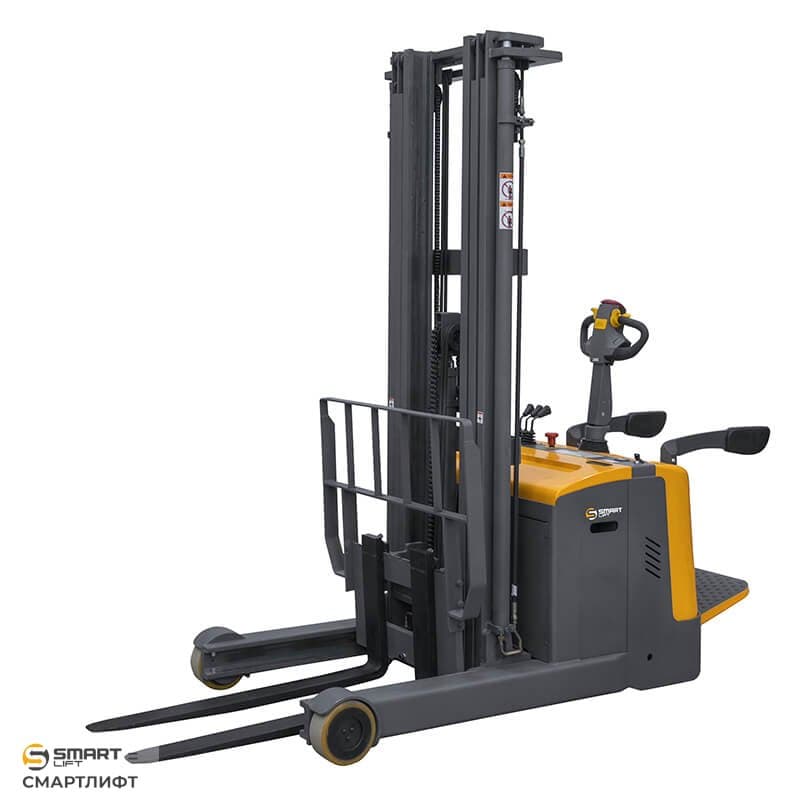
Самоходные штабелеры для учёта как ОС




Что запросить у поставщика
- код ОКПД 2 в спецификации и закрывающих документах;
- паспорт и технические характеристики, сведения о сроке службы;
- гарантийные условия: для моделей каталога указано 12 месяцев;
- счёт и документы с НДС, подробности — на странице оплаты.
Для сопоставления с затратами по другим позициям складского оснащения смотрите код ОКОФ и ОКПД 2 для металлического стеллажа, а ориентиры по стоимости штабелеров — сколько стоит электроштабелер.
Смотрите также
Частые вопросы
Какой код ОКОФ у самоходного штабелера?
Код определяется по действующему классификатору основных фондов по описанию машины как подъёмно-транспортного оборудования. Единой цифры мы не называем: её нужно проверять по актуальной редакции и согласовывать с бухгалтером.
Чем отличаются ОКОФ и ОКПД 2 для штабелера?
ОКПД 2 классифицирует продукцию и применяется в закупках и документах поставщика. ОКОФ относит объект к группе основных средств и нужен для постановки на учёт и определения амортизационной группы.
Нужно ли ставить электроштабелер на учёт как основное средство?
Как правило, да: срок использования более года и стоимость выше лимита, установленного в учётной политике. Цены самоходных штабелеров в каталоге начинаются от 215 388 ₽.
Какие документы оформить при вводе штабелера в эксплуатацию?
Акт приёма-передачи основных средств, инвентарную карточку, приказ о вводе в эксплуатацию и назначении ответственных, а также сохранить паспорт и руководство по эксплуатации.